読みやすいAIの回答でも、数字や出典、説明の前提が正しいとは限りません。回答全体を一度に信じるのではなく、確認できる主張に分け、元の資料や公式情報と照合する流れを用意しましょう。
執筆:マトリバ編集部 / 最終更新:2026年10月12日 / 公開:2026年10月3日
作業手順を整理する実践ガイドです。本文の記入例・数値例は架空の例です。
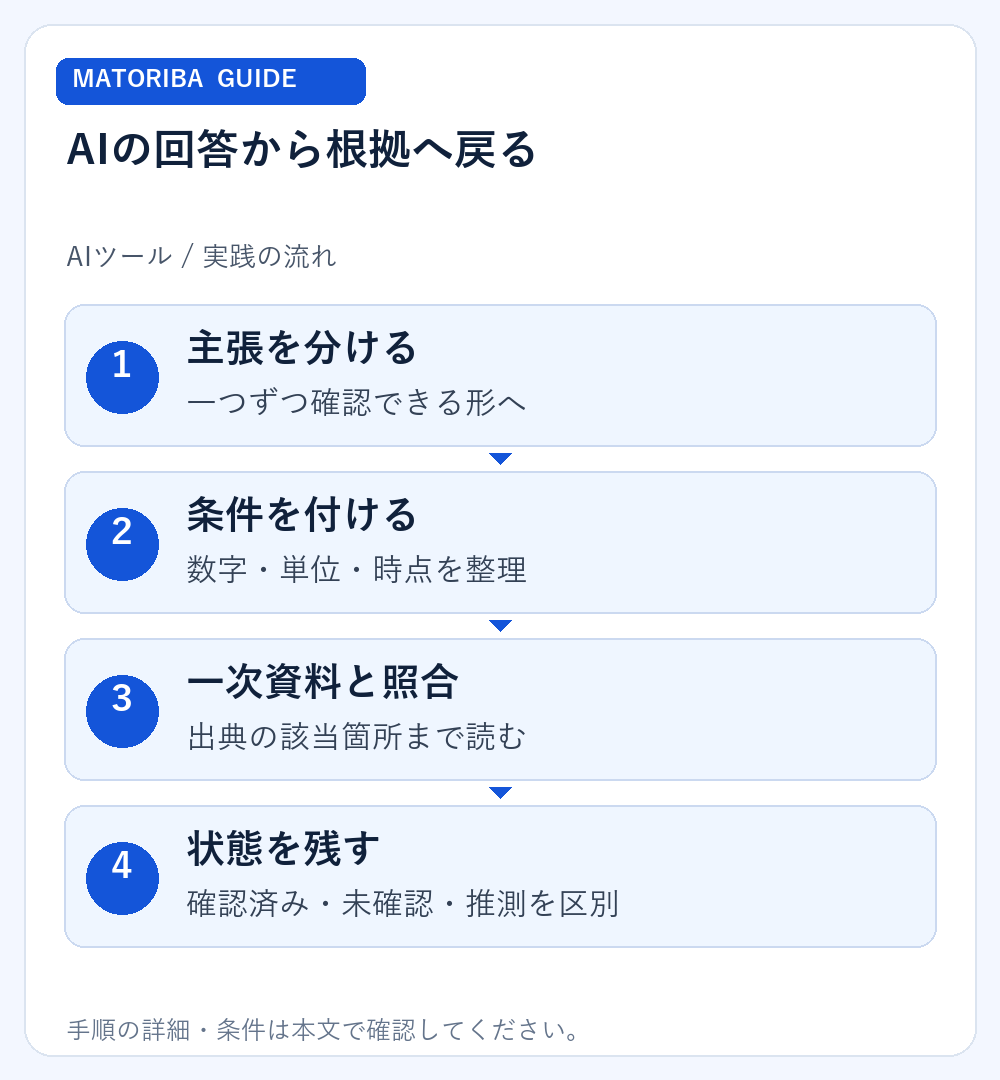
1. 回答を、確かめられる主張に分ける
「便利で安く、安全に使える」という一文には、機能、料金、データ条件という別々の判断が入っています。それぞれを短い確認項目に分け、何を見れば裏付けられるか書きます。
NISTの生成AIリスク資料では、もっともらしい誤った内容を生成するリスクが扱われています。断定的な文体や長い説明を、正確さの証拠として扱わないことが出発点です。
2. 数字には単位と時点を付ける
料金なら通貨、税、月払い・年払い、人数単位を確認します。件数や割合なら、対象と集計期間も必要です。数字そのものが一致していても、条件が違えば意味は変わります。
計算は、使った数値と式を取り出して別に確認します。例えば月20回、1回8分の短縮なら160分です。これは仮定の計算であり、実際の導入効果を示すものではありません。
3. 出典リンクは開いて、該当部分を読む
リンク先が存在することと、回答の内容を裏付けることは別です。出典の見出し、日付、対象となるプランや地域を読み、回答で引用された条件と一致するか確認します。
記事の説明が公式資料を参照している場合、可能なら元の公式資料に戻ります。古いページや過去の発表が、現在の条件として使われていないかも見てください。
| 回答の内容 | 確認するもの | 記録する状態 |
|---|---|---|
| 月額料金 | 公式料金表・請求条件 | 確認日と対象プラン |
| 導入効果 | 実測の条件と結果 | 仮定か実測か |
| 将来の見通し | 根拠と不確実な条件 | 推測として区別 |
| 説明の出典 | リンク先の該当箇所 | 裏付けあり/未確認 |
4. 事実と提案を分けて保存する
「サービスにこの機能がある」は事実の確認、「まず小さく試す」は進め方の提案です。同じ欄に書くと、提案まで提供元の説明に見えることがあります。
資料にない理由付けや見通しは、推測として扱います。不明な点は空欄のままにせず「未確認」と残し、誰がいつ調べるか決めると後の判断につながります。
5. 重要な用途では、確認範囲を広げる
顧客に送る文面、契約条件、公開する比較記事などは、間違えた場合の影響に合わせて確認します。専門的な判断を含む用途では、担当者や適切な専門家へ確認する工程を入れてください。
点検後の文面も、修正により別の条件が落ちていないか見直します。同じAIへ「本当に正しいか」と質問するだけで確認を終えないようにしましょう。
主張ごとに検証状態を残す例
架空のサービス案内を原資料と照合する例です。実在する料金や仕様を示していません。
編集部の架空の作例です。実際の案件・サービスの実測結果ではありません。
主張1:「年払い12,000円」/原資料も同じ通貨・税条件→裏付けあり
主張2:「月払い1,000円」/原資料は年払いのみ→条件違い。月換算と月払いを分ける
主張3:「作業時間が半分になる」/効果の測定資料なし→未確認。公開文から除く
主張4:「まず短い資料で試す」/提供元の仕様ではない→編集部の提案
記録:資料名・対象プラン・該当見出し・確認日を添える
コピーして使えるひな形
確認したい主張:
数字・単位・条件:
一次資料のURLと該当箇所:
確認日:
事実/提案/推測の区別:
未確認の点と次の担当:
出典リンクがある回答を照合する練習
練習用の架空ケースです。リンクがあることと、その主張が裏付けられることを分けます。
試す条件・記録:回答:1人月1,000円で利用可能。/出典:1人年12,000円、年払いのみ。税条件は回答に記載なし。
- 年額を12で割った月換算と、毎月支払える月払いを区別する。
- 人数単位と税条件を原資料で確認し、回答で省略されている条件を補う。
- 『年12,000円、月換算1,000円。年払いのみ』へ修正し、確認日と該当箇所を残す。
判断の目安:計算が合っていても契約条件が違えば、元の回答はそのまま採用しません。原資料にない税条件や割引は推測せず未確認とします。
2026年10月12日:判断例・確認手順を追記。AIと運営者の役割・確認範囲。
最後に確認すること
- 数字の単位・時点・対象を確認した。
- 出典の該当箇所まで読んだ。
- 事実と提案を分けた。
- 未確認の項目を残した。
参考にした公式情報
参照日:2026年10月3日。手順と記入例は編集部の提案です。利用環境に適用される最新の公式案内も確認してください。
コメントを残す